Stan prawny na 27 września 2026 r.
Na co dzień analizuję umowy kredytów konsumenckich i prowadzę sprawy, w których klienci korzystają z uprawnienia, jakim jest sankcja kredytu darmowego. Pierwsza rozmowa niemal zawsze zaczyna się od tego samego: co to jest sankcja kredytu darmowego i czy to w ogóle działa? Odpowiadam krótko. To uprawnienie z art. 45 ustawy o kredycie konsumenckim: gdy bank naruszy w umowie obowiązki informacyjne, zwracasz tylko kapitał, bez odsetek i kosztów.
W praktyce często słyszę pytanie: „Czy to nie jest chwyt reklamowy albo luka w systemie?”. Nie jest. To przepis, który obowiązuje w Polsce od grudnia 2011 roku i działa na korzyść kredytobiorcy za każdym razem, gdy bank źle przygotował umowę. W tym artykule wyjaśniam: czym jest SKD i jak działa, kogo dotyczy, jakie błędy w umowie ją otwierają, ile realnie możesz odzyskać i jak wygląda cała droga, od analizy umowy do pieniędzy na koncie.
Co to jest sankcja kredytu darmowego i jak działa w praktyce?
Najpierw mechanizm, bo bez niego trudno ocenić, czy gra jest warta świeczki. Poniżej tłumaczę go na język Twojej umowy: co mówi przepis, co musisz zrobić Ty i czego nie musisz udowadniać.
Co dokładnie mówi art. 45 ustawy o kredycie konsumenckim?
Co to jest sankcja kredytu darmowego w języku ustawy? To uprawnienie z art. 45 ustawy z 12 maja 2011 r. o kredycie konsumenckim. Przepis mówi wprost: jeżeli kredytodawca naruszył wskazane w ustawie obowiązki, konsument „po złożeniu kredytodawcy pisemnego oświadczenia, zwraca kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy w terminie i w sposób ustalony w umowie”.
Czytaj: oddajesz bankowi tylko to, co faktycznie od niego dostałeś. Odsetki, prowizja i inne koszty przestają się bankowi należeć. Terminy i sposób spłaty zostają takie, jak w umowie. Zmienia się tylko to, co płacisz. Po sankcji w racie zostaje:
- kapitał, który faktycznie trafił do Twojej dyspozycji,
- w terminach i w sposób ustalony w umowie,
- bez odsetek, prowizji i innych kosztów kredytu należnych bankowi.
Czy sankcja kredytu darmowego działa automatycznie, bez żadnego pisma?
Nie. Sankcja nie włącza się sama, nawet jeśli umowa ma oczywisty błąd. Musisz złożyć bankowi pisemne oświadczenie, że z niej korzystasz. Dopiero to oświadczenie zmienia Twoje rozliczenie z bankiem. Bez niego umowa jest wykonywana dalej na starych zasadach, a bank nalicza odsetki i koszty tak, jakby błędu nie było.
Czy muszę wykazać, że błąd w umowie wyrządził mi szkodę?
Nie. SKD nie jest odszkodowaniem. Nie musisz udowadniać, że błąd w umowie Cię kosztował. Wystarczy wykazać, że bank naruszył obowiązek z katalogu z art. 45 ust. 1 ustawy. Sąd Najwyższy w wyroku z 8 lipca 2026 r. (sygn. akt II CSKP 89/26) przypomniał, że do zastosowania sankcji wystarcza jedno naruszenie ustawy.
Jakie znaczenie ma wyrok TSUE C-472/23 dla oceny Twojej umowy?
W praktyce jest jedno ważne zastrzeżenie. Trybunał Sprawiedliwości UE w wyroku z 13 lutego 2025 r. (C-472/23) uznał jednolitą sankcję za zgodną z prawem Unii, jeżeli naruszenie może podważyć Twoją możliwość oceny zakresu zobowiązania. Dlatego przy analizie umowy nie szukamy literówek. Szukamy błędów, które realnie zmieniają obraz kredytu. O tym, co ten wyrok zmienił, piszę szerzej w artykule sankcja kredytu darmowego po wyroku TSUE.
Kogo dotyczy sankcja kredytu darmowego w 2026 roku i jakie kredyty obejmuje?
Wiesz już, co to jest sankcja kredytu darmowego. Teraz ważniejsze: SKD nie dotyczy każdego kredytu. Poniżej warunki, które sprawdzamy na samym początku, zanim w ogóle zajrzymy do paragrafów. Jeśli któryś z nich nie jest spełniony, dalsza analiza nie ma sensu i mówimy to od razu.
Po czym poznać, że mój kredyt jest kredytem konsumenckim?
To zależy od trzech rzeczy. Sprawdź je po kolei:
- Umowę zawarłeś jako konsument, czyli na cele prywatne, a nie firmowe.
- Kwota kredytu nie przekracza 255 550 zł albo równowartości tej kwoty w innej walucie (art. 3 ust. 1 ustawy).
- Kredytu udzielił profesjonalista: bank, SKOK albo firma pożyczkowa.
Za kredyt konsumencki ustawa uważa w szczególności (art. 3 ust. 2):
- pożyczkę,
- kredyt w rozumieniu prawa bankowego,
- kredyt odnawialny,
- sprzedaż ratalną.
W praktyce najczęściej analizujemy kredyty gotówkowe, konsolidacyjne i pożyczki z firm pożyczkowych.
Czy sankcja kredytu darmowego dotyczy umów zawartych przed 2011 rokiem?
Nie. Ustawa o kredycie konsumenckim obowiązuje od 18 grudnia 2011 r. Umowy zawarte wcześniej podlegały poprzedniej ustawie i sankcja z art. 45 ich nie obejmuje. Datę zawarcia umowy sprawdzamy więc jako jedną z pierwszych rzeczy.
Czy sankcja kredytu darmowego dotyczy pożyczek z firm pozabankowych?
Tak. Firma pożyczkowa jest kredytodawcą w rozumieniu ustawy, więc jeśli umowa spełnia warunki kredytu konsumenckiego, sankcja działa tak samo jak wobec banku.
Czy z sankcji kredytu darmowego skorzystam przy kredycie hipotecznym?
Co do zasady nie. Kredyty hipoteczne mają własne przepisy i do SKD kwalifikuje się tylko wąska grupa umów. Tu nie ma prostej odpowiedzi, dlatego taką umowę oceniamy indywidualnie.
Jakie błędy banku w umowie kredytu otwierają drogę do sankcji?
Art. 45 ust. 1 ustawy wymienia przepisy, których naruszenie uruchamia sankcję. Najważniejszy z nich to art. 30 ust. 1, czyli lista informacji, które musi zawierać umowa. Poniżej te, które w praktyce mają największe znaczenie, i błąd, który spotykamy najczęściej.
Które informacje z art. 30 ustawy są objęte sankcją kredytu darmowego?
Sankcję uruchamia naruszenie art. 30 ust. 1 pkt 1-8, 10, 11 i 14-17. W języku umowy oznacza to między innymi:
- całkowitą kwotę kredytu, czyli pieniądze, które faktycznie dostałeś do dyspozycji,
- stopę oprocentowania i warunki jej zmiany,
- rzeczywistą roczną stopę oprocentowania (RRSO) i całkowitą kwotę do zapłaty, wraz ze wszystkimi założeniami przyjętymi do ich obliczenia,
- zasady i terminy spłaty,
- informację o innych kosztach, w tym prowizjach i ubezpieczeniach, oraz warunki, na jakich te koszty mogą się zmienić,
- oprocentowanie zadłużenia przeterminowanego,
- zabezpieczenia i ubezpieczenia,
- termin, sposób i skutki odstąpienia od umowy,
- prawo do wcześniejszej spłaty i jej procedurę, a także prowizję za wcześniejszą spłatę.
Na liście są też inne przepisy, m.in. wymóg formy pisemnej umowy (art. 29 ust. 1) i limity pozaodsetkowych kosztów (art. 36a-36c).
Najczęstszy błąd w umowach: odsetki od prowizji i ubezpieczenia doliczonych do kredytu
Odsetki naliczane od skredytowanej prowizji i ubezpieczenia. Mechanizm jest prosty. Umowa opiewa na wyższą kwotę, niż trafia na Twoje konto, bo bank dolicza do kredytu swoją prowizję albo składkę. Następnie nalicza odsetki od całości, także od pieniędzy, których nigdy nie dostałeś.
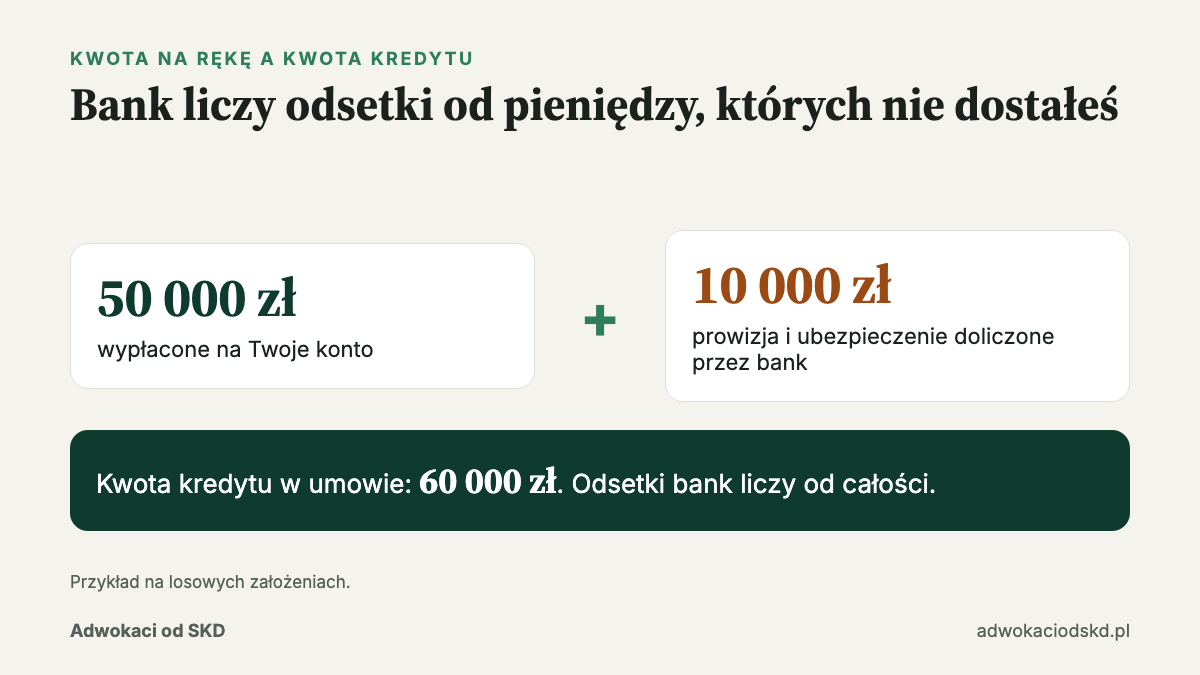
Najłatwiej zobaczyć to na przykładzie na losowych założeniach, tym samym, którego używam dalej przy wyliczeniu:
| Pozycja | Kwota | Co to oznacza |
|---|---|---|
| Kwota kredytu wpisana do umowy | 60 000 zł | Kwota, od której bank liczy odsetki według umowy |
| Prowizja i ubezpieczenie doliczone do kredytu | 10 000 zł | Koszty, których nigdy nie dostałeś do ręki |
| Kwota wypłacona na Twoje konto | 50 000 zł | Całkowita kwota kredytu, czyli kapitał, który faktycznie dostałeś |
Trybunał Sprawiedliwości UE w wyroku z 23 kwietnia 2026 r. (C-744/24) orzekł, że bank nie może stosować umownej stopy oprocentowania do kwot przeznaczonych na pokrycie kosztów kredytu, które nie zostały faktycznie wypłacone konsumentowi. Sąd Najwyższy w wyroku II CSKP 89/26 stanął na tym samym stanowisku: odsetki mogą być naliczane wyłącznie od całkowitej kwoty kredytu.
W praktyce taki błąd rzadko występuje sam. Zawyżona podstawa oprocentowania przekłada się na całkowity koszt kredytu i na RRSO, a te informacje są objęte sankcją.
Jakie inne błędy w umowie kredytu mają realne znaczenie?
Z mojej praktyki najczęściej:
- niejasne warunki zmiany opłat i prowizji, których nie da się samodzielnie sprawdzić,
- niepełna informacja o skutkach odstąpienia od umowy,
- RRSO podana bez założeń przyjętych do jej obliczenia,
- harmonogram, z którego nie wynika, jaka część raty to kapitał, jaka odsetki, a jaka inne koszty.
Trzy pierwsze wątki Sąd Najwyższy omówił szeroko w wyroku II CSKP 89/26. To obecnie najszersza wypowiedź SN o przesłankach sankcji.
Masz umowę z prowizją doliczoną do kredytu? Prześlij ją do bezpłatnej analizy w 48 godzin. Możesz też zadzwonić: +48 605 622 598 albo napisać na WhatsApp.
Ile można odzyskać dzięki sankcji kredytu darmowego i od czego to zależy?
Najkrótsza odpowiedź: wszystko, co zapłaciłeś ponad kapitał, który faktycznie dostałeś. Kiedy ktoś pyta mnie, co to jest sankcja kredytu darmowego w liczbach, pokazuję mu właśnie tę różnicę. Poniżej, jak to wygląda w dwóch sytuacjach: gdy kredyt spłacasz i gdy jest już spłacony.
Co zyskujesz, gdy kredyt jest wciąż w trakcie spłaty?
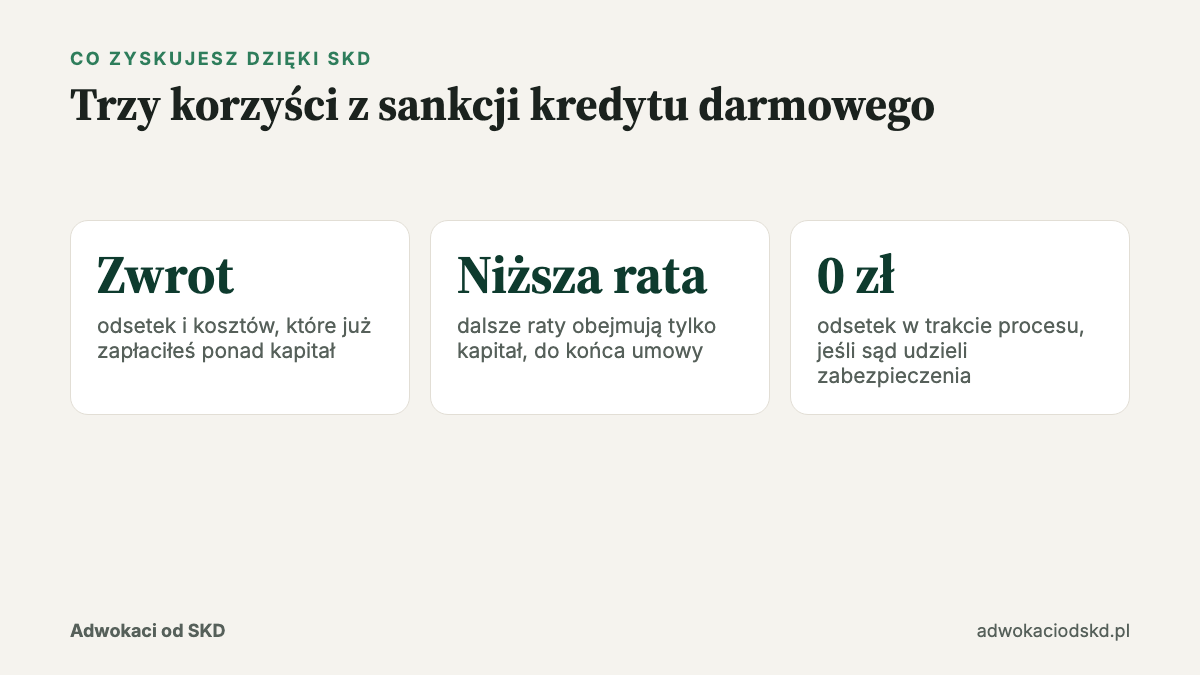
Zyskujesz dwa razy:
- odzyskujesz odsetki i koszty, które już zapłaciłeś,
- kolejne raty obejmują już tylko kapitał, więc rata spada, a całkowity koszt kredytu znika.
Gdy sprawa trafia do sądu, dochodzi trzecia korzyść. Jeżeli sąd udzieli zabezpieczenia, na czas procesu płacisz tylko część kapitałową raty.
| Sytuacja | Co zyskujesz po skutecznej SKD |
|---|---|
| Kredyt w trakcie spłaty | Zwrot zapłaconych odsetek i kosztów oraz niższa rata, obejmująca tylko kapitał |
| Kredyt spłacony, nie minął rok od wykonania umowy | Zwrot całej nadwyżki ponad kapitał, który faktycznie dostałeś |
| Sprawa w sądzie z zabezpieczeniem | Na czas procesu spłacasz same raty kapitałowe, bez odsetek |
Przykład wyliczenia: ile odzyskasz przy kredycie 50 000 zł na rękę
Przykład na losowych założeniach. Policzmy go krok po kroku:
- Umowa opiewa na 60 000 zł.
- Z tej kwoty 10 000 zł to prowizja i ubezpieczenie doliczone do kredytu.
- Na konto trafiło 50 000 zł. To jest kapitał, który faktycznie dostałeś.
- Do dziś wpłaciłeś 40 000 zł.
- Po skutecznej SKD Twój dług wobec banku to 50 000 zł kapitału, więc do spłaty zostaje 10 000 zł, rozłożone na raty z umowy.
Wszystko, co harmonogram przewidywał ponad to, przestaje się bankowi należeć. Wstępne liczby dla własnej umowy sprawdzisz w naszym kalkulatorze sankcji kredytu darmowego. Dokładne wyliczenie dostajesz po analizie umowy.
Co możesz odzyskać, gdy kredyt jest już w całości spłacony?
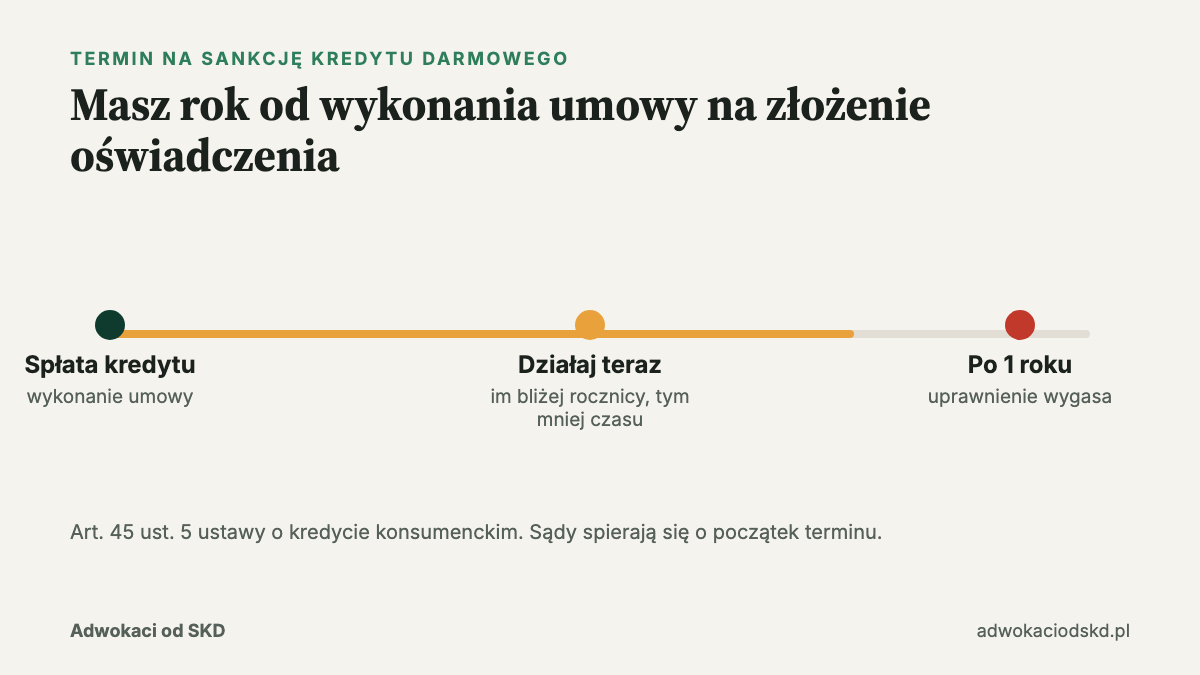
Masz prawo żądać zwrotu całej nadwyżki ponad kapitał. Jeżeli oddałeś bankowi więcej, niż od niego dostałeś, różnica wraca do Ciebie. Warunek jest jeden: nie minął rok od wykonania umowy. Ten termin i sposób jego liczenia opisuję szczegółowo w artykule sankcja kredytu darmowego po spłacie kredytu.
Czy po sankcji kredytu darmowego odzyskam także składkę ubezpieczenia?
To zależy. Odsetki i prowizja są kosztami kredytu, które po SKD przestają się bankowi należeć. Przy składce ubezpieczeniowej orzecznictwo nie jest jednolite i odpowiedź zależy od konstrukcji umowy i polisy. Pamiętaj też o art. 45 ust. 4 ustawy: koszty ustanowienia zabezpieczenia kredytu przewidziane w umowie ponosisz nadal.
Przykład z naszej praktyki: postanowienie Sądu Rejonowego w Zielonej Górze (I C 823/25). Takie postanowienie oznacza, że na czas procesu spłacasz same raty kapitałowe, bez odsetek.
Od jakich czterech liczb zależy kwota w Twojej sprawie?
Kwota zależy od czterech liczb z Twojej umowy:
- kwoty wypłaconej na Twoje konto,
- kosztów doliczonych do kredytu,
- okresu spłaty,
- oprocentowania.
Dlatego nie podajemy kwot „z sufitu”. Po analizie umowy dostajesz wyliczenie, ile możesz odzyskać i ile zmieni się Twoja rata.
Bezpłatna analiza umowy
Sprawdzę, czy w Twojej umowie jest sankcja kredytu darmowego
Prześlij umowę kredytu. Czytam ją osobiście i w ciągu 48 godzin odpowiadam, czy bank popełnił błąd i ile możesz odzyskać. Bez opłat i bez zobowiązań.
Kiedy sankcja kredytu darmowego ma sens, a kiedy lepiej odpuścić?
Uczciwie: nie każda umowa nadaje się do sprawy. Poniżej sygnały z obu stron. Przejrzyj obie listy, zanim zdecydujesz, czy chcesz wchodzić w spór z bankiem.
Sygnały, że warto działać i przesłać umowę do analizy
- Umowa ma dwie różne kwoty: udzieloną i wypłaconą „na rękę”.
- Bank doliczył do kredytu prowizję, opłatę albo składkę i naliczał od nich odsetki.
- Umowa pozwala bankowi zmieniać opłaty z powodów, których nie da się sprawdzić.
- Od spłaty kredytu nie minął rok albo kredyt wciąż spłacasz.
- Kwota kosztów jest na tyle wysoka, że spór ma ekonomiczny sens.
Sytuacje, w których lepiej odpuścić spór z bankiem
- Minął rok od spłaty kredytu. Uprawnienie wygasło i nic tego nie zmieni.
- Kredyt był firmowy, a nie prywatny.
- Kwota kredytu przekracza 255 550 zł.
- Umowa jest poprawna. Tak też się zdarza i wtedy mówię to wprost.
- Koszty kredytu były tak niskie, że czas i nerwy sporu przerosną korzyść.
Jeśli po analizie okaże się, że Twoja sprawa nie ma sensu, usłyszysz to ode mnie w pierwszej rozmowie. Wolę to powiedzieć od razu, niż wprowadzać Cię w proces, który niczego Ci nie da.
Ile kosztuje sprawa o sankcję kredytu darmowego i ile trwa?
Pytanie o koszty pada zawsze. Poniżej to, co da się powiedzieć uczciwie przed zobaczeniem umowy: ile kosztuje analiza, jak ustalamy wynagrodzenie, jaka jest opłata sądowa i ile trwa cała droga.
Ile kosztuje analiza umowy kredytu przed złożeniem oświadczenia?
Nic. Analiza umowy jest bezpłatna i dostajesz ją w 48 godzin od przesłania dokumentów.
Ile kosztuje prowadzenie sprawy przez kancelarię od początku do końca?
Wynagrodzenie ustalamy po analizie umowy, gdy znamy wartość sprawy i jej trudność. Przedstawiamy je na piśmie, zanim cokolwiek podpiszesz. Nie ma dopłat za kolejne rozprawy ani ukrytych kosztów.
Jaką opłatę sądową płacisz w sprawie przeciwko bankowi?
W sprawie przeciwko bankowi, przy wartości sporu powyżej 20 000 zł, konsument płaci stałą opłatę 1 000 zł (art. 13a ustawy o kosztach sądowych w sprawach cywilnych). Jeżeli wygrasz, sąd zasądza zwrot kosztów od banku.
Ile trwa sprawa o sankcję kredytu darmowego od oświadczenia do wyroku?
To zależy od banku i sądu. Po złożeniu oświadczenia bank odpowiada zwykle w ciągu kilku tygodni. Jeżeli odmawia, a banki robią to często, zostaje pozew. Proces trwa wtedy miesiące, nie tygodnie. Dobra wiadomość:
- sprawy SKD opierają się głównie na dokumentach,
- pozew składasz w sądzie właściwym dla Twojego miejsca zamieszkania (art. 37² § 1 kodeksu postępowania cywilnego), a nie w siedzibie banku.
Sankcja kredytu darmowego krok po kroku: od analizy umowy do rozliczenia z bankiem
Skoro wiesz, co to jest sankcja kredytu darmowego i kiedy ma sens, czas na praktykę. Cała droga ma pięć kroków. Na każdym wiesz, co się dzieje i co dalej. Nie musisz znać przepisów ani prowadzić korespondencji z bankiem samodzielnie.
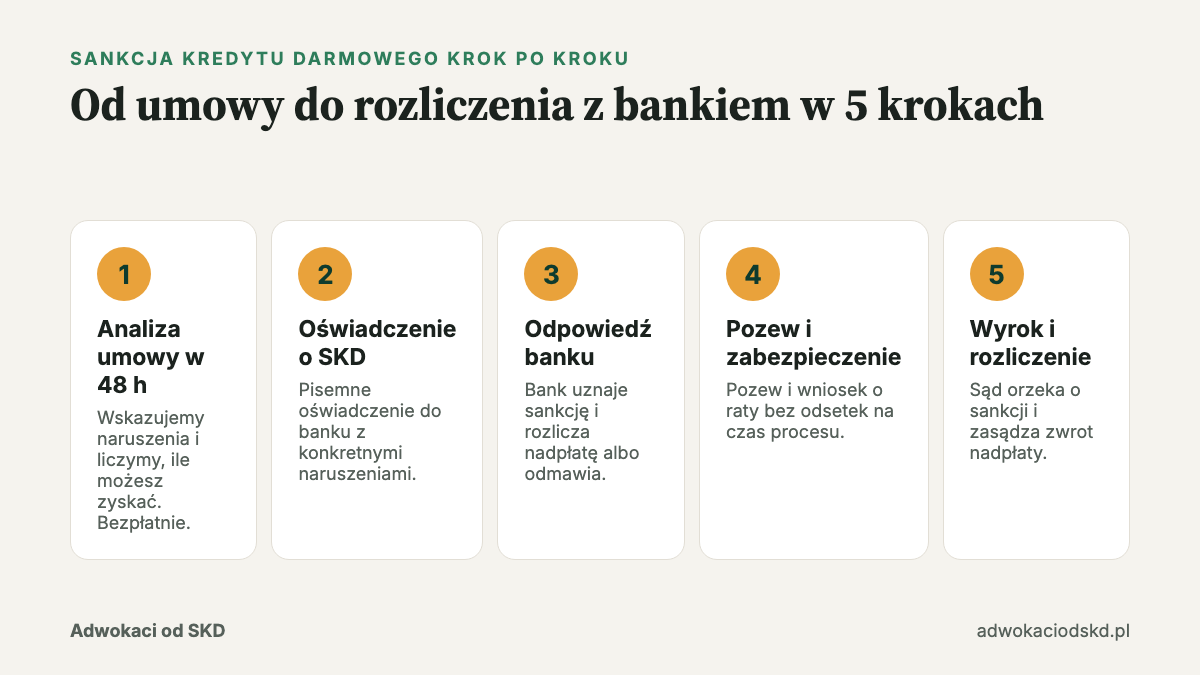
- Analiza umowy. Przesyłasz umowę, harmonogram i formularz informacyjny. W 48 godzin mówimy, czy widzimy naruszenia i ile możesz zyskać.
- Oświadczenie o SKD. Przygotowujemy pisemne oświadczenie z konkretnymi naruszeniami ustawy i wysyłamy je do banku w sposób, który da się udowodnić.
- Odpowiedź banku. Jeżeli bank uzna sankcję, rozlicza Cię z nadpłaty i wydaje nowy harmonogram. Jeżeli odmówi, idziemy dalej.
- Pozew. Składamy pozew w sądzie Twojego miejsca zamieszkania. Gdy sprawa na to pozwala, wnioskujemy o zabezpieczenie, czyli o to, by na czas procesu płacić tylko część kapitałową raty. O zabezpieczeniu decyduje sąd.
- Wyrok i rozliczenie. Sąd rozstrzyga, czy oświadczenie było skuteczne, i zasądza zwrot nadpłaty.
Najważniejsze są dwa pierwsze kroki. Od analizy zależy, czy w ogóle warto działać, a od treści oświadczenia, jak mocno wejdziesz w spór. Dlatego ich nie skracamy.
Jak napisać i wysłać oświadczenie o sankcji kredytu darmowego?
Oświadczenie to jedyny formalny warunek sankcji. Od jego treści zależy, jak mocno wejdziesz w spór z bankiem. Poniżej, co musi się w nim znaleźć i jak je doręczyć.
Jakie elementy musi zawierać skuteczne oświadczenie o SKD?
Minimum to pięć elementów:
- Twoje dane i dane kredytodawcy,
- numer i data umowy,
- podstawa prawna, czyli art. 45 ust. 1 ustawy o kredycie konsumenckim,
- konkretne naruszenia, z numerami punktów art. 30 ust. 1, których dotyczą,
- jasne zdanie, że korzystasz z sankcji kredytu darmowego i spłacasz kredyt bez odsetek i innych kosztów.
Do tego dokładamy zwykle żądanie nowego harmonogramu i wezwanie do zwrotu nadpłaty z terminem zapłaty.
Jak wysłać oświadczenie, żeby móc udowodnić datę doręczenia?
Tak, żebyś mógł udowodnić, kiedy dotarło do banku. Ustawa mówi o pisemnym oświadczeniu, dlatego zalecam formę pisemną i list polecony za potwierdzeniem odbioru. Przy kredycie spłaconym data doręczenia decyduje o tym, czy zmieściłeś się w rocznym terminie. W skrócie:
- Przygotuj oświadczenie na piśmie i podpisz je.
- Wyślij je listem poleconym za potwierdzeniem odbioru.
- Zachowaj kopię pisma i dowód nadania.
- Zachowaj potwierdzenie odbioru, bo ono pokazuje datę doręczenia.
Czy do oświadczenia o SKD warto dołączyć reklamację do banku?
Tak, i zwykle to robimy. Reklamacja zobowiązuje bank do odpowiedzi w ustawowym terminie, co porządkuje dalszą korespondencję.
Sankcja kredytu darmowego: na co uważać, żeby nie stracić pieniędzy?
Najwięcej pieniędzy tracą ludzie nie przez złą umowę, ale przez błędy po drodze. Oto cztery najczęstsze.
Czy po złożeniu oświadczenia mogę przestać płacić raty kredytu?
Nie. Samo oświadczenie nie zawiesza obowiązku spłaty. Jeżeli przestaniesz płacić na własną rękę, bank może wypowiedzieć umowę i wpisać Cię do rejestru dłużników. Raty płacisz dalej, dopóki bank nie uzna sankcji albo sąd nie zdecyduje inaczej, np. w postanowieniu o zabezpieczeniu.
Czy zwrot odsetek od prowizji proponowany przez bank zamyka sprawę?
Nie. Po wyroku C-744/24 część banków zapowiedziała zwrot odsetek pobranych od kosztów kredytu. To tylko część tego, co przewiduje ustawa. Przelew od banku nie pozbawia Cię prawa do SKD. Uważaj natomiast na dokumenty, w których zrzekasz się dalszych roszczeń. Przeczytaj je, zanim podpiszesz.
Czy nowy kredyt konsolidacyjny wpływa na termin na sankcję kredytu darmowego?
Tak. Jeżeli nowy kredyt spłaca stary, stary jest wykonany, a roczny termin na sankcję zaczyna biec. Wiele osób dowiaduje się o tym za późno.
Czy wystarczy wzór oświadczenia o SKD pobrany z internetu?
Prawnie wystarczy pisemne oświadczenie. W praktyce ogólnikowe pismo bank odrzuca, a w sądzie liczy się to, jakie konkretne naruszenia wskazałeś i jak je udowodnisz. Oświadczenie to fundament całej sprawy, więc warto je zbudować na analizie umowy.
Podsumowując pułapki:
- nie przestawaj płacić rat bez zgody banku albo decyzji sądu,
- nie podpisuj zrzeczenia się dalszych roszczeń w zamian za zwrot od banku,
- pamiętaj, że konsolidacja uruchamia roczny termin dla starego kredytu,
- nie opieraj sprawy na ogólnikowym wzorze pisma.
SKD, reklamacja czy zwrot od banku: porównanie trzech dróg odzyskania pieniędzy
Masz dziś trzy możliwości. Różnią się podstawą prawną i tym, ile realnie odzyskasz. Zestawiłem je w jednej tabeli.
| Droga | Co odzyskujesz | Kiedy |
|---|---|---|
| Zwrot oferowany przez bank | Odsetki od kosztów kredytu, w zakresie wybranym przez bank | Gdy bank sam go uruchomi |
| Reklamacja o zwrot odsetek od kosztów | Odsetki naliczone od skredytowanej prowizji i ubezpieczenia | Gdy umowa miała kredytowane koszty |
| Sankcja kredytu darmowego | Wszystkie odsetki i koszty kredytu, rata tylko kapitałowa | Gdy umowa narusza art. 45 ust. 1 ustawy i nie minął rok od wykonania umowy |
Różnica jest zasadnicza. Zwrot od banku i reklamacja dotyczą tylko odsetek naliczonych od kosztów, których nie dostałeś do ręki. Sankcja obejmuje wszystkie odsetki i koszty kredytu, a rata od tej chwili dotyczy tylko kapitału. To właśnie odpowiedź na pytanie, co to jest sankcja kredytu darmowego na tle innych dróg: jedyna z trzech, która obejmuje wszystkie odsetki i koszty kredytu.
W mojej ocenie zwrot od banku warto przyjąć, ale nie traktować go jak końca sprawy. Jeżeli umowa ma naruszenia z art. 45, sankcja daje Ci wielokrotnie więcej. Pamiętaj tylko o dwóch rzeczach z poprzedniej sekcji: sam przelew nie odbiera Ci prawa do SKD, ale zrzeczenie się dalszych roszczeń może to zrobić.
Sankcja kredytu darmowego: jak mogę Ci pomóc?
Pracę zaczynam od analizy umowy. Sprawdzam:
- całkowitą kwotę kredytu i podstawę oprocentowania,
- RRSO i jej założenia,
- zapisy o zmianie opłat,
- pouczenie o odstąpieniu od umowy,
- harmonogram spłat.
W 48 godzin dostajesz odpowiedź: czy widzimy naruszenia, ile możesz odzyskać i jaki jest następny krok.
Jeżeli zdecydujesz się działać, przygotowujemy oświadczenie o SKD, prowadzimy korespondencję z bankiem, a gdy bank odmawia, składamy pozew i reprezentujemy Cię w sądzie do prawomocnego wyroku. Prowadzimy sprawy z całej Polski, zdalnie. Nie musisz przyjeżdżać do kancelarii.
Jestem skutecznym adwokatem w sporach z bankami, bo każdą sprawę buduję na dokumentach i na aktualnym orzecznictwie TSUE i Sądu Najwyższego, a nie na ogólnikach. Najprostszy start to bezpłatna analiza umowy w 48 h. Wolisz porozmawiać? Zadzwoń: +48 605 622 598 albo napisz na WhatsApp.
Jeżeli spłaciłeś już kredyt, przeczytaj najpierw artykuł o tym, jak liczyć roczny termin na SKD po spłacie. Jeśli chcesz wiedzieć, jak po wyrokach TSUE orzekają sądy, zajrzyj do tekstu o SKD po wyroku TSUE C-472/23.
Sankcja kredytu darmowego: najczęściej zadawane pytania FAQ
Poniżej krótkie odpowiedzi na pytania, które słyszę najczęściej. Każda zaczyna się od rozstrzygnięcia.
Kto może skorzystać z sankcji kredytu darmowego w 2026 roku?
Konsument, czyli osoba, która wzięła kredyt na cele prywatne. Kredyt musi być kredytem konsumenckim do 255 550 zł, zawartym od 18 grudnia 2011 r.
Czy sankcja kredytu darmowego jest legalna, czy to nie jest oszustwo?
Tak, jest w pełni legalna. To uprawnienie z art. 45 ustawy o kredycie konsumenckim, a Trybunał Sprawiedliwości UE potwierdził w wyroku C-472/23, że taka sankcja jest zgodna z prawem Unii.
Jakie mam szanse na wygraną w sprawie o SKD z bankiem?
To zależy od umowy. Po analizie mówię Ci wprost, jakie naruszenia widzę i jak mocne są argumenty. Nie gwarantujemy wyniku, bo o sankcji zawsze rozstrzyga sąd w konkretnej sprawie.
Ile mam czasu na złożenie oświadczenia o sankcji kredytu darmowego?
Rok od dnia wykonania umowy (art. 45 ust. 5 ustawy). Po tym terminie uprawnienie wygasa.
Czy mogę skorzystać z SKD, jeśli wciąż spłacam kredyt?
Tak. Odzyskujesz zapłacone odsetki i koszty, a kolejne raty obejmują już tylko kapitał.
Czy bank wpisze mnie do BIK za skorzystanie z SKD?
Nie za samo oświadczenie. Problem pojawia się dopiero wtedy, gdy przestaniesz płacić raty bez zgody banku albo decyzji sądu.
Czy do skorzystania z sankcji kredytu darmowego muszę mieć adwokata?
Nie musisz. Oświadczenie możesz złożyć sam. Banki często je odrzucają, a wtedy o wyniku decyduje jakość argumentów w sądzie.
Ile kosztuje analiza umowy kredytu pod kątem sankcji kredytu darmowego?
Nic. Analiza jest bezpłatna i trwa do 48 godzin.
Jakie dokumenty są potrzebne do analizy umowy kredytu pod kątem SKD?
Umowa kredytu, harmonogram spłat i formularz informacyjny. Jeśli ich nie masz, możesz o nie wystąpić do banku.
Czy mogę przyjąć zwrot odsetek od banku i mimo to złożyć SKD?
Tak. Sam przelew nie odbiera Ci prawa do sankcji. Nie podpisuj natomiast dokumentów, w których zrzekasz się dalszych roszczeń.