Sankcja kredytu darmowego: oddajesz bankowi tylko to, co dostałeś na rękę
Jeśli bank popełnił błąd w umowie, odzyskujesz zapłacone odsetki i prowizję, a do końca umowy spłacasz sam kapitał. Prześlij umowę. W 48 godzin adwokat sprawdzi ją i policzy, ile może być warta. Analiza jest bezpłatna.
Prześlij umowę do bezpłatnej analizy Napisz na WhatsApp
★★★★★ 4,9 na 5 z 189 opinii w Google
Zabezpieczenie na czas procesu oznacza raty bez odsetek, czyli spłacasz sam kapitał. Tak brzmi postanowienie Sądu Rejonowego w Zielonej Górze (I C 823/25) w sprawie, w której składaliśmy wniosek. Zobacz postanowienie
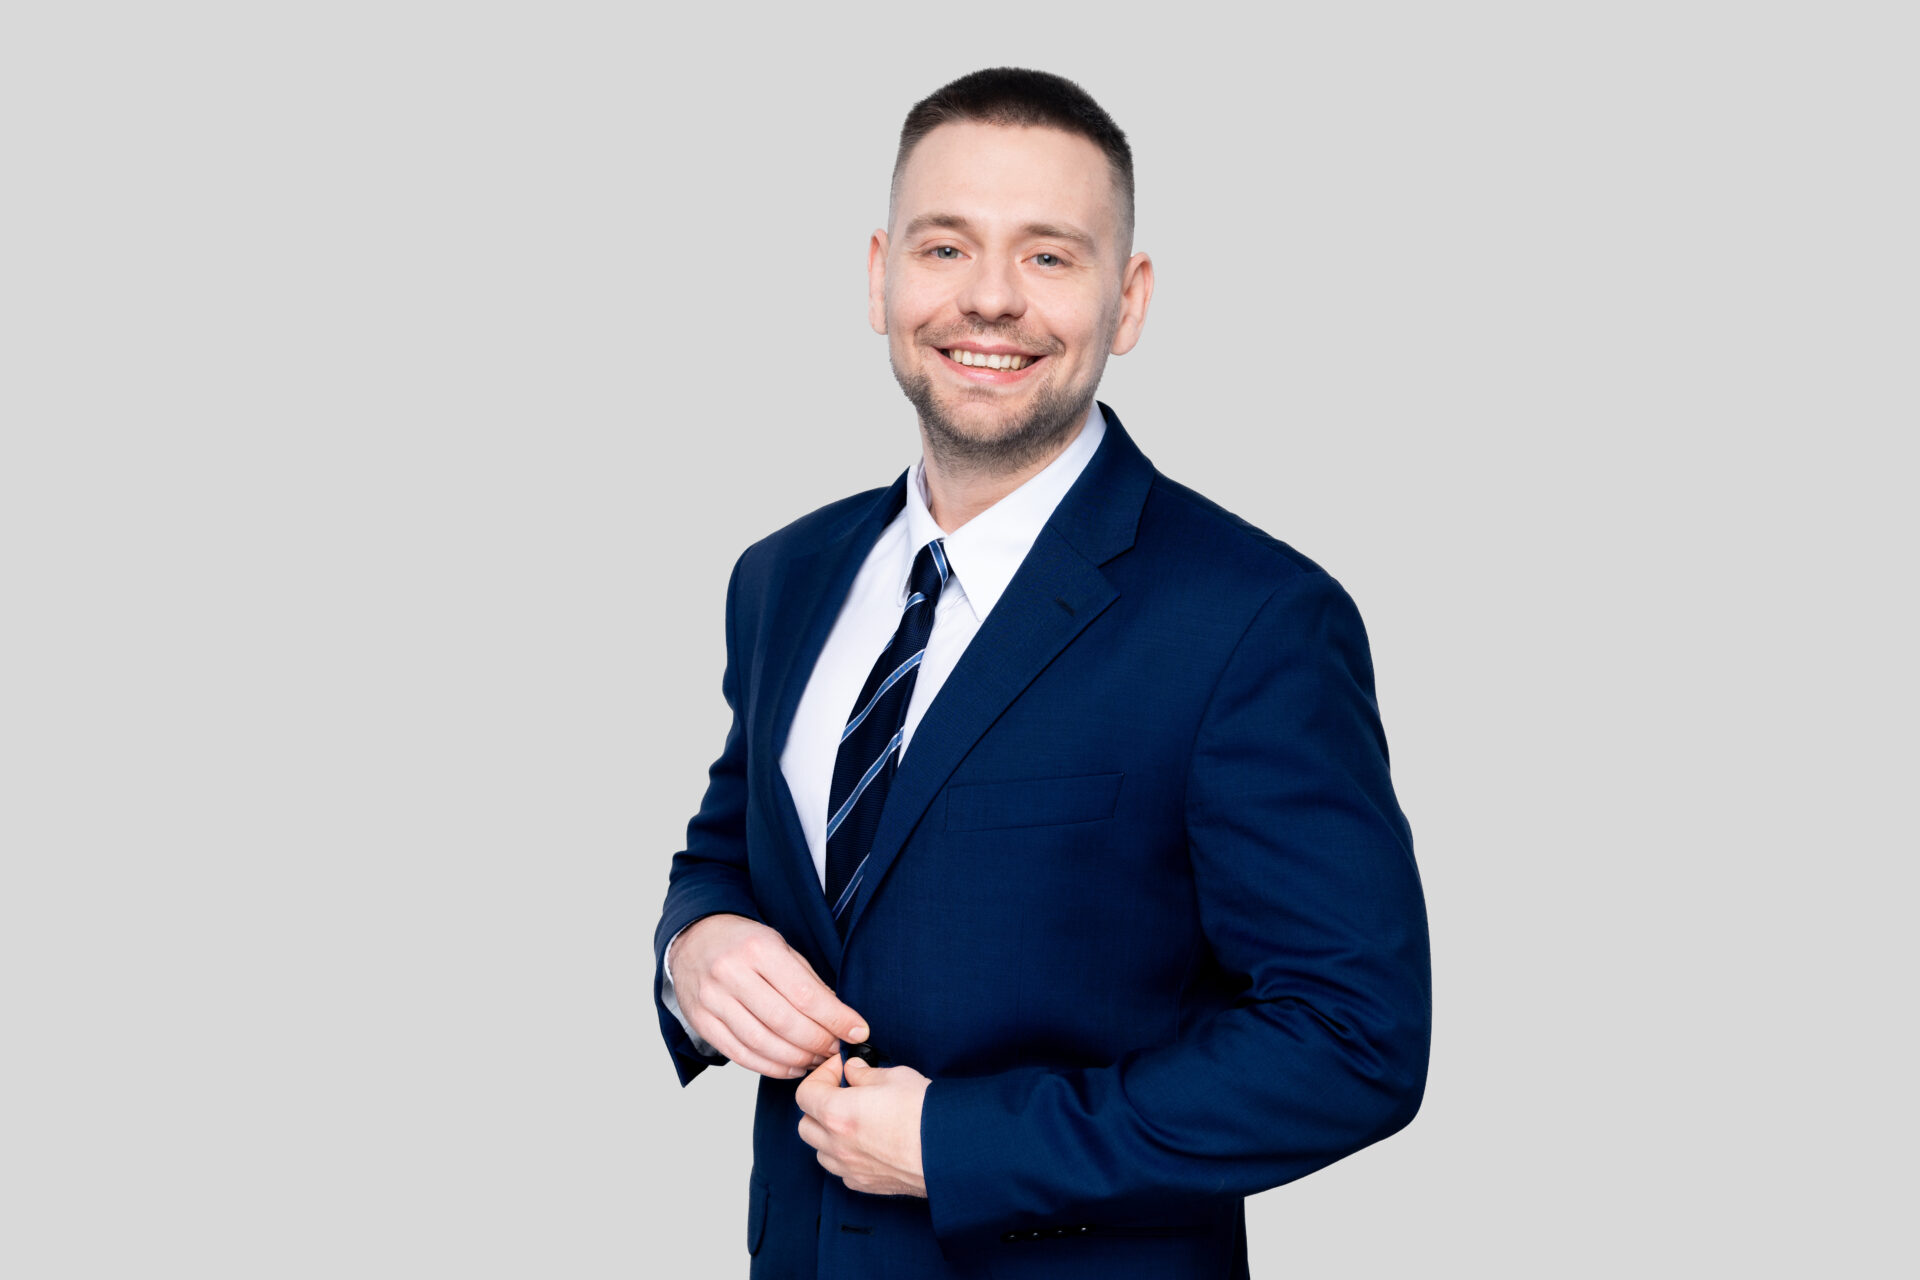
Od 2017 r. prowadzę spory z bankami. Sprawdzę Twoją umowę osobiście i policzę, ile możesz odzyskać.
Tak o współpracy z nami piszą klienci
Ugoda z bankiem – kredyt "frankowy". Szybki i konkretny kontakt, a wszystkie kwestie dotyczące ugody kredytu frankowego zostały mi rzetelnie i jasno wyjaśnione. Otrzymałam wyczerpującą odpowiedź. Pełen profesjonalizm i bardzo dobre podejście do klienta. Bardzo polecam kancelarię Maciej Wieczorkowski.
Serdecznie polecam tę kancelarię. Dzięki profesjonalnemu podejściu i ogromnemu zaangażowaniu zostałam skutecznie przeprowadzona przez cały proces dotyczący kredytu frankowego. Kancelaria reprezentowała mnie podczas dwóch rozpraw, a na każdym etapie mogłam liczyć na fachową pomoc i bardzo dobry kontakt. Pełen profesjonalizm i poczucie, że moja sprawa jest w dobrych rękach.
Zdecydowanie polecam Kancelarię mecenasa Macieja Wieczorkowskiego każdemu, kto potrzebuje fachowej pomocy w sprawach kredytów frankowych. Moje doświadczenie z Kancelarią było wyjątkowo pozytywne. Mecenas Wieczorkowski wykazał się dużym zaangażowaniem i rzetelnością a przede wszystkim kreatywnością i skutecznością w rozwiazaniu powierzonej sprawy przeciwko Getin Bank/Syndyk. Komunikacja z Kancelarią była bardzo sprawna, otrzymywałem konkretne i wyczerpujące odpowiedzi na moje pytania i wątpliwości i co należy podkreślic kontakt był w każdej formie (osobistej, telefonicznej czy mailowej). Bardzo dziekuję za profesjonalne poprowadzenie sprawy zakończonej wygraną.
W jakiej sytuacji jesteś?
Wybierz to, co pasuje do Ciebie. Każda ścieżka kończy się tym samym: konkretną odpowiedzią dla Twojej umowy.
Spłacam kredyt gotówkowy albo konsolidacyjny
Co miesiąc płacisz odsetki, często także od prowizji i ubezpieczenia, które bank dopisał do kredytu. Sprawdzimy, czy możesz odzyskać nadpłatę i płacić dalej sam kapitał.
Sprawdź moją umowęSpłaciłem kredyt w ostatnim roku
Spłata nie zamyka sprawy. Na złożenie oświadczenia masz rok od wykonania umowy. Każdy tydzień zwłoki skraca Ci czas.
Sprawdź, czy zdążęMam kartę kredytową, limit albo raty w sklepie
Sankcja kredytu darmowego obejmuje nie tylko klasyczny kredyt gotówkowy. Dotyczy też karty kredytowej, limitu w koncie, rat w sklepie i kredytu na samochód.
Sprawdź mój kredytFirma proponuje mi odkup roszczenia
Zanim sprzedasz roszczenie, porównaj dwie liczby: ile dostajesz od ręki i ile może być warta cała sprawa.
Porównaj odkup i pozewIle może być warta Twoja umowa? Kalkulator SKD
Wpisz kilka liczb z umowy: kwotę wypłaconą na rękę, ratę miesięczną, liczbę wszystkich rat i ile rat już zapłaciłeś. Wynik zobaczysz od razu, bez podawania e-maila.
Oddajesz tylko to, co faktycznie dostałeś na rękę. Odsetki, prowizja i ubezpieczenie zostają u Ciebie.
Szacunek na podstawie raty i liczby rat z Twojej umowy, bez kosztów zabezpieczenia i przy spłacie zgodnej z harmonogramem. Dokładną kwotę policzę po analizie umowy.
Kalkulator dzieli wynik na dwie części. Pierwsza to zwrot tego, co już nadpłaciłeś ponad kapitał. Druga to odsetki i koszty, których już nie zapłacisz w kolejnych ratach. Pokazuje też, ile wyniesie rata, gdy spłacasz sam kapitał.
To szacunek, nie wyliczenie z Twojej umowy. Liczy się przed wynagrodzeniem kancelarii i kosztami sądowymi, przy stałym oprocentowaniu i równych ratach. Nie ocenia, czy umowa ma błąd. To sprawdza adwokat po lekturze umowy.
Przykład: 50 000 zł na rękę, 96 rat
Liczby przykładowe, nie z żadnej sprawy. Dostajesz 50 000 zł na rękę. Bank dolicza do kredytu 12 000 zł prowizji i ubezpieczenia. Oprocentowanie 9,9%, 96 równych rat po 937,52 zł. Zapłaciłeś 36 rat.
- Szacunkowa korzyść: 40 001,99 zł.
- Z tego 15 000,75 zł to zwrot tego, co już nadpłaciłeś.
- 25 001,24 zł to odsetki i koszty, których nie zapłacisz w przyszłych ratach.
- Rata spada z 937,52 zł do ok. 520,83 zł.
Na czym polega sankcja kredytu darmowego?
Sankcja kredytu darmowego to uprawnienie z art. 45 ustawy o kredycie konsumenckim. Jeśli bank naruszył określone obowiązki informacyjne w umowie, składasz mu pisemne oświadczenie i od tej chwili zwracasz kredyt bez odsetek i innych kosztów. W terminach i ratach z umowy.
Czytaj: bank dostaje z powrotem tylko to, co Ci faktycznie wypłacił. Wszystko, co zapłaciłeś ponad tę kwotę, wraca do Ciebie. Jedyny koszt, który zostaje po Twojej stronie, to koszt zabezpieczenia przewidziany w umowie (art. 45 ust. 4).
To nie jest umorzenie kredytu ani luka w prawie. To sankcja, którą ustawodawca nałożył na bank za błędy w umowie. Obowiązuje od wejścia ustawy w życie i stosują ją sądy w całej Polsce. Szerzej tłumaczymy to we wpisie sankcja kredytu darmowego: co to jest i komu przysługuje.
Kwota na rękę a kwota kredytu: tu bank najczęściej się myli
W umowie są dwie kwoty. Kwota wypłacona to pieniądze, które trafiły na Twoje konto. Kwota kredytu to ta sama suma powiększona o prowizję, ubezpieczenie i opłaty, które bank „skredytował". Jeśli bank liczy odsetki od całości, pobiera odsetki od własnej prowizji. W tym miejscu zaczyna się większość spraw o SKD.
Czy Twój kredyt się kwalifikuje?
Szybki test. Jeśli większość punktów z pierwszej listy pasuje do Ciebie, warto przesłać umowę.
Sprawdzamy, jeśli:
- zaciągnąłeś kredyt jako konsument, na cele prywatne,
- umowę zawarłeś z bankiem, SKOK albo firmą pożyczkową,
- to kredyt gotówkowy, konsolidacyjny, samochodowy, karta kredytowa, limit w koncie, raty w sklepie albo pożyczka,
- kwota kredytu nie przekracza 255 550 zł (wyjątek: kredyt na remont domu lub mieszkania bez hipoteki, także powyżej tej kwoty),
- umowę zawarłeś po 18 grudnia 2011 r.,
- spłacasz kredyt albo spłaciłeś go mniej niż rok temu.
SKD raczej nie dla Ciebie, jeśli:
- kredyt był na działalność gospodarczą,
- to kredyt hipoteczny zawarty od 22 lipca 2017 r. (inna ustawa, bez SKD w tej postaci),
- raty były naprawdę za 0 zł, bez odsetek i żadnych kosztów,
- od spłaty minął ponad rok.
Masz hipotekę sprzed 22 lipca 2017 r. do 255 550 zł? To obszar sporny. Prześlij umowę, ocenimy ją indywidualnie. Gdy SKD nie zadziała, powiemy, czy widzimy inną drogę.
Jakie błędy w umowie dają prawo do SKD?
Ustawa wymienia, co umowa musi zawierać (art. 30 ust. 1). Naruszenie wskazanych tam obowiązków otwiera drogę do sankcji. W sporach najczęściej wracają te błędy:
- Odsetki od skredytowanej prowizji i ubezpieczenia. Bank liczy odsetki od kosztów, które sam dopisał do kredytu.
- Błędna RRSO i całkowita kwota do zapłaty. Skoro odsetki liczono od zawyżonej podstawy, wskaźniki w umowie nie pokazują prawdziwego kosztu.
- Niejasne warunki zmiany opłat i prowizji. Nie da się z umowy ustalić, kiedy i o ile bank może podnieść koszty.
- Wadliwe informacje o odstąpieniu od umowy. Brak terminu, sposobu albo kwoty odsetek dziennych.
- Niejasne zasady wcześniejszej spłaty. Nie wiesz, co odzyskasz i ile zapłacisz, gdy oddasz kredyt szybciej.
Ustawa nie wymaga kilku błędów naraz. Sąd ocenia jednak, czy naruszenie mogło wpłynąć na to, jak oceniłeś swoje zobowiązanie. Dlatego w analizie wskazujemy konkretne zapisy umowy i mówimy, jak mocne są.
Co zyskujesz dzięki sankcji kredytu darmowego?
Zwrot pieniędzy, które już zapłaciłeś. Odsetki, prowizja i ubezpieczenie zapłacone ponad kapitał wracają do Ciebie. Za opóźnienie bank płaci dodatkowo odsetki ustawowe.
Niższa rata do końca umowy. Spłacasz sam kapitał, w terminach z umowy. W przykładzie z kalkulatora rata spada z 937,52 zł do ok. 520,83 zł.
Niższa rata już w trakcie procesu. Razem z pozwem możemy wnioskować o zabezpieczenie. Jeśli sąd je udzieli, do wyroku płacisz raty bez odsetek.
Spokój. Z bankiem rozmawia adwokat. Ty dostajesz informację o każdym etapie i nie musisz znać przepisów.
Kto poprowadzi Twoją sprawę? Adwokat, nie firma odszkodowawcza
Wieczorkowski Adwokaci to kancelaria adwokacka. Twoją umowę czyta adwokat, a ten sam zespół pisze pozew i reprezentuje Cię w sądzie. Nie przekazujemy spraw dalej i nie kupujemy roszczeń.
Prowadzi adw. Maciej Wieczorkowski, adwokat od 2017 r., wpisany na listę adwokatów pod numerem PLO/Adw/326. Na co dzień prowadzimy spory z bankami: sprawy o sankcję kredytu darmowego, frankowe i o WIBOR.
Działamy w całej Polsce. Pozew składamy w sądzie Twojego miejsca zamieszkania. Dokumenty przesyłasz online, rozmawiamy telefonicznie albo przez wideo. Jeśli wolisz spotkanie, zapraszamy do biura w Gdyni.
Co mówią klienci i jakie mamy dowody?
4,9 na 5 z 189 opinii w Google.
Ugoda z bankiem - kredyt "frankowy". Szybki i konkretny kontakt, a wszystkie kwestie dotyczące ugody kredytu frankowego zostały mi rzetelnie i jasno wyjaśnione. Otrzymałam wyczerpującą odpowiedź. Pełen profesjonalizm i bardzo dobre podejście do klienta. Bardzo polecam kancelarię Maciej Wieczorkowski.
Serdecznie polecam tę kancelarię. Dzięki profesjonalnemu podejściu i ogromnemu zaangażowaniu zostałam skutecznie przeprowadzona przez cały proces dotyczący kredytu frankowego. Kancelaria reprezentowała mnie podczas dwóch rozpraw, a na każdym etapie mogłam liczyć na fachową pomoc i bardzo dobry kontakt. Pełen profesjonalizm i poczucie, że moja sprawa jest w dobrych rękach.
Zdecydowanie polecam Kancelarię mecenasa Macieja Wieczorkowskiego każdemu, kto potrzebuje fachowej pomocy w sprawach kredytów frankowych. Moje doświadczenie z Kancelarią było wyjątkowo pozytywne. Mecenas Wieczorkowski wykazał się dużym zaangażowaniem i rzetelnością a przede wszystkim kreatywnością i skutecznością w rozwiazaniu powierzonej sprawy przeciwko Getin Bank/Syndyk. Komunikacja z Kancelarią była bardzo sprawna, otrzymywałem konkretne i wyczerpujące odpowiedzi na moje pytania i wątpliwości i co należy podkreślic kontakt był w każdej formie (osobistej, telefonicznej czy mailowej). Bardzo dziekuję za profesjonalne poprowadzenie sprawy zakończonej wygraną.
Pełen profesjonalizm! Mecenas Maciej Wieczorkowski wykonał kawał dobrej roboty!! Moja sprawa frankowa została zakończona sukcesem ! Z czystym sumieniem polecam kancelarię Macieja Wieczorkowskiego. 💪💪
Z pełnym przekonaniem rekomenduję Kancelarię Macieja Wieczorkowskiego, która prowadziła moją sprawę dotyczącą kredytu we frankach szwajcarskich. Od pierwszego kontaktu spotkałam się z pełnym profesjonalizmem, indywidualnym podejściem i rzetelnym wsparciem na każdym etapie postępowania. Efekt końcowy przeszedł moje oczekiwania - sprawa zakończyła się pełnym sukcesem. Dziękuję Panu Mecenasowi Maciejowi Wieczorkowskiemu za zaangażowanie i skuteczność. Zdecydowanie polecam każdemu kto poszukuje fachowej i kompleksowej pomocy prawnej w sprawach kredytów frankowych.
Podziękowania dla Pana Mecenasa Macieja Wieczorkowskiego za profesjonalne przygotowanie i prowadzenie sprawy dotyczącej kredytu w CHF przeciwko bankowi M Bank , oczywiście sprawa wygrana Zdecydowanie polecam współpracę z Kancelarią Adwokacką Maciej Wieczorkowski – kompetencje i zaangażowanie na najwyższym poziomie. Pełen profesjonalizm i opieka na każdym etapie.
Zobacz wszystkie 189 opinii w Google
Nota pod widżetem: Opinie pochodzą z profilu Google kancelarii. Wybrane opinie z profilu Google, bez edycji. Kancelaria nie weryfikuje autorów opinii. Zobacz wszystkie opinie.
Sąd Rejonowy w Zielonej Górze, I C 823/25, 30 czerwca 2025 r.
Postanowienie o zabezpieczeniu w sprawie o sankcję kredytu darmowego.
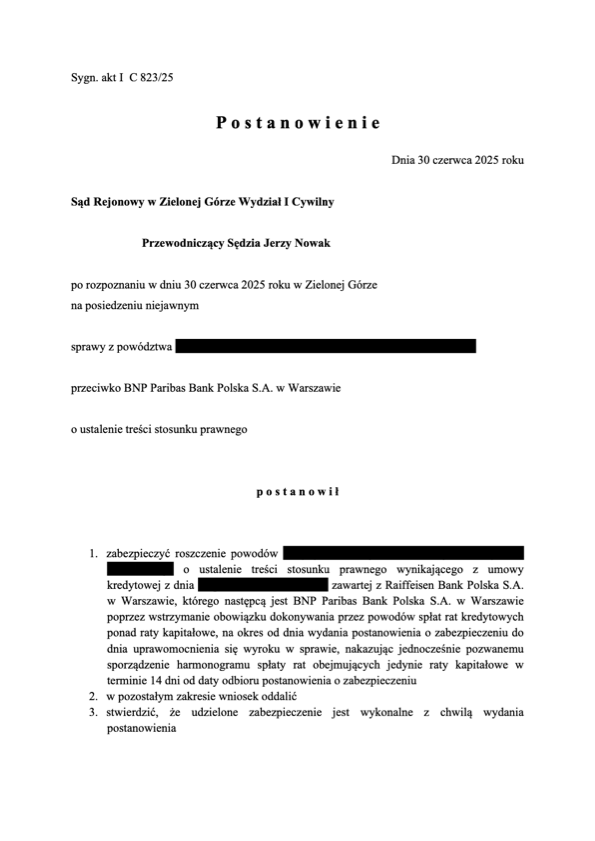
Takie postanowienie oznacza, że na czas procesu płacisz bankowi same raty kapitałowe, bez odsetek, a bank musi przygotować nowy harmonogram spłaty. Tak brzmi postanowienie Sądu Rejonowego w Zielonej Górze z 30 czerwca 2025 r. (I C 823/25) w sprawie, w której składaliśmy wniosek o zabezpieczenie. Zobacz skan w zakładce Nasze wygrane.
Co zmieniły wyroki TSUE i Sądu Najwyższego?
Stan prawny na 27.09.2026. Poniżej orzeczenia, które mają dziś największe znaczenie dla Twojej umowy. Pełne omówienie znajdziesz we wpisie sankcja kredytu darmowego po wyroku TSUE.
TSUE C-744/24 z 23 kwietnia 2026 r.: odsetki od prowizji niezgodne z prawem UE
Trybunał orzekł, że dyrektywa o kredycie konsumenckim sprzeciwia się zapisom, które przewidują oprocentowanie nie tylko kwoty kredytu, ale też kwot przeznaczonych na koszty kredytu. To najmocniejszy argument w sprawach o odsetki od skredytowanej prowizji i ubezpieczenia. Trybunał nie przesądził jednak, że w każdej takiej sprawie należy się sankcja. To nadal ocenia sąd krajowy, dlatego sądy orzekają różnie. Źródło: EUR-Lex.
TSUE C-472/23 z 13 lutego 2025 r.: jak sąd ocenia naruszenie
Trybunał wskazał, że niejasne, nieweryfikowalne warunki podwyższenia opłat naruszają dyrektywę. Potwierdził też, że jednolita sankcja utraty odsetek i kosztów jest dopuszczalna niezależnie od wagi naruszenia, jeśli naruszenie może podważyć ocenę zobowiązania przez konsumenta. RRSO ocenia się na dzień zawarcia umowy. Źródło: EUR-Lex.
TSUE C-80/24 z 9 października 2025 r.: roszczenie można sprzedać
Trybunał uznał, że prawo UE nie sprzeciwia się przelewowi roszczeń konsumenta na profesjonalny podmiot. Odkup roszczenia jest więc legalny. Czy jest dla Ciebie opłacalny, to inne pytanie (niżej porównujemy obie drogi). Źródło: EUR-Lex.
Sąd Najwyższy: na co czekamy
Przed Sądem Najwyższym toczą się sprawy III CZP 3/25 i III CZP 15/25. Dotyczą między innymi tego, od kiedy liczyć roczny termin na złożenie oświadczenia. Śledzimy te sprawy i uwzględniamy ich wynik w każdej analizie.
Spłaciłeś kredyt? Co się stanie, jeśli nie zareagujesz
Ustawa mówi wprost: uprawnienie do sankcji kredytu darmowego wygasa po upływie roku od dnia wykonania umowy (art. 45 ust. 5). Po tym terminie tracisz prawo do zwrotu odsetek i prowizji, nawet jeśli umowa była pełna błędów.
Sądy spierają się o początek terminu. Część liczy go od całkowitej spłaty kredytu, część wcześniej. Sprawę rozstrzygnie Sąd Najwyższy. Do tego czasu przyjmij bezpieczne założenie: im bliżej rocznicy spłaty, tym mniej masz czasu. Nie czekaj do ostatnich tygodni.
Spłaciłeś kredyt w ostatnich miesiącach? Prześlij umowę i zaświadczenie o spłacie. Sprawdzimy, ile czasu Ci zostało. Więcej przeczytasz we wpisie sankcja kredytu darmowego po spłacie kredytu.
Jak wygląda sprawa o SKD krok po kroku?
Przesyłasz umowę, w 48 h masz ocenę i wyliczenie
Kto działa: Ty, potem adwokat. Czas: kilka minut z Twojej strony, odpowiedź w 48 godzin.
Zdjęcia umowy z telefonu wystarczą. Adwokat wskazuje zapisy, które naruszają ustawę, liczy wartość umowy w złotych i mówi, czy warto iść dalej. Analiza jest bezpłatna i do niczego Cię nie zobowiązuje.
Decyzja i oświadczenie do banku
Kto działa: Ty decydujesz, my piszemy. Czas: pracę zaczynamy w 48 godzin od podpisania umowy z kancelarią.
Omawiamy wynik, koszty i plan. Jeśli decydujesz się działać, przygotowujemy pisemne oświadczenie o skorzystaniu z sankcji i wezwanie do zwrotu nadpłaty z terminem dla banku.
Pozew i wniosek o zabezpieczenie
Kto działa: my. Czas: po odpowiedzi banku albo po upływie terminu z wezwania.
Jeśli bank nie uzna sankcji, składamy pozew w sądzie Twojego miejsca zamieszkania, a tam, gdzie to ma sens, także wniosek o zabezpieczenie, czyli raty bez odsetek na czas procesu.
Proces i rozliczenie
Kto działa: adwokat w sądzie, Ty dostajesz informację o każdym etapie. Czas: zależy od sądu i od tego, czy bank się odwoła.
Reprezentujemy Cię w obu instancjach. Po wyroku bank zwraca nadpłatę z odsetkami ustawowymi, a dalsze raty obejmują sam kapitał.
Ile kosztuje sprawa o sankcję kredytu darmowego?
Uczciwie o kosztach, zanim cokolwiek podpiszesz.
Bezpłatna analiza i dwa modele wynagrodzenia
Analiza umowy jest bezpłatna. Jeśli idziemy dalej, proponujemy jeden z dwóch modeli: stałe wynagrodzenie albo niższą opłatę na start i udział w kwocie, którą odzyskasz. Konkretne kwoty podajemy po analizie, bo zależą od wartości umowy i tego, ile pracy wymaga sprawa. Przed podpisaniem wiesz, ile zapłacisz i ile zostaje Tobie.
Koszty sądowe w liczbach
- Opłata od pozwu przeciwko bankowi: najwyżej 1 000 zł. Tyle wynosi przy wartości sporu powyżej 20 000 zł (art. 13a ustawy o kosztach sądowych w sprawach cywilnych), przy niższej mniej, według skali.
- Opłata skarbowa od pełnomocnictwa: 17 zł.
- Gdy wygrywasz, bank zwraca Ci koszty procesu, co do zasady także opłatę sądową.
- Gdy przegrywasz, co do zasady zwracasz bankowi koszty jego pełnomocnika. Dlatego mówimy o szansach przed pozwem, nie po nim.
Odkup roszczenia czy pozew z adwokatem?
Obie drogi są legalne. Różnią się tym, ile dostajesz i kiedy. Porównujemy drogi, nie firmy.
| Odkup roszczenia (cesja) | Pozew z adwokatem | |
|---|---|---|
| Kiedy dostajesz pieniądze | szybko, po podpisaniu umowy cesji | po wyroku albo ugodzie |
| Ile dostajesz | część wartości roszczenia, ustaloną przez kupującego | całość zasądzonej kwoty, minus wynagrodzenie kancelarii |
| Kto ponosi ryzyko przegranej | kupujący | Ty |
| Niższa rata do końca umowy | zależy od umowy cesji, sprawdź dokładnie | tak, jeśli sąd uzna sankcję |
| Kto prowadzi sprawę w sądzie | kupujący i jego prawnicy | Twój adwokat, w Twoim imieniu |
Odkup ma sens, gdy potrzebujesz pieniędzy teraz, roszczenie jest niewielkie albo nie chcesz czekać na wyrok. Pozew ma sens, gdy stawka jest wysoka, a umowa ma mocne naruszenia. Zanim podpiszesz cesję, sprawdź, jaki ułamek wartości umowy dostajesz. Prześlij nam umowę i ofertę odkupu. Policzymy obie drogi.
Kiedy SKD się nie opłaca i kiedy odradzamy sprawę?
Ryzyka, o których mówimy przed decyzją
- Oświadczenie nie wstrzymuje rat. Jeśli sam obniżysz ratę, bank zaksięguje zaległość. To droga do BIK i wypowiedzenia umowy. Niższą ratę w trakcie procesu dają tylko wyrok albo zabezpieczenie.
- Sądy orzekają różnie. Po wyroku C-744/24 część sądów orzeka na korzyść konsumentów, część nadal oddala powództwa.
- Koszty przegranej. Przy przegranej zwracasz bankowi koszty jego pełnomocnika.
- Czas. Proces z bankiem to maraton, nie sprint.
Kiedy odradzamy sprawę
- gdy w umowie nie widzimy naruszenia, które obroni się w sądzie,
- gdy korzyść jest mała w porównaniu z kosztami i ryzykiem,
- gdy termin roczny najpewniej już minął,
- gdy kredyt służył firmie.
Wtedy mówimy to wprost, na piśmie, w ramach bezpłatnej analizy.
Sankcja kredytu darmowego: najczęściej zadawane pytania
Czy sankcja kredytu darmowego to legalne rozwiązanie, czy ściema?
Legalne. To art. 45 ustawy o kredycie konsumenckim, stosowany przez sądy od lat i potwierdzony wyrokami TSUE. Ściemą bywa obietnica „darmowego kredytu” bez sprawdzenia umowy.
Czy wygram sprawę?
Nie gwarantujemy wyniku. Żaden uczciwy adwokat tego nie zrobi. Po analizie powiemy Ci, jak oceniamy szanse w Twojej umowie i jakie są ryzyka.
Czy po złożeniu oświadczenia mogę przestać płacić odsetki?
Nie na własną rękę. Bank potraktuje niższą wpłatę jako zaległość. Bezpieczna droga to płacić raty do wyroku albo uzyskać zabezpieczenie.
Czy bank wpisze mnie do BIK albo wypowie umowę?
Nie za samo oświadczenie czy pozew. Ryzyko pojawia się, gdy przestaniesz płacić raty z umowy bez postanowienia sądu.
Czy SKD dotyczy kredytu hipotecznego?
Kredytów hipotecznych zawartych od 22 lipca 2017 r. nie. Przy hipotekach wcześniejszych do 255 550 zł sprawa jest sporna i wymaga indywidualnej oceny.
Czy muszę iść do sądu?
Sprawę prowadzi adwokat, pozew trafia do sądu Twojego miejsca zamieszkania. Jeśli sąd wezwie Cię na przesłuchanie, przygotujemy Cię do niego.
Ile trwa sprawa o SKD?
To zależy od sądu i od tego, czy bank się odwoła. Realny harmonogram podamy po analizie. Zabezpieczenie sprawia, że czas procesu mniej Cię kosztuje.
Czy mogę złożyć oświadczenie sam?
Tak. Ustawa wymaga tylko pisemnego oświadczenia. Problem zaczyna się, gdy bank odmówi. Wtedy potrzebny jest pozew oparty na konkretnych naruszeniach.
Czy nowa ustawa odbierze mi SKD?
Dziś obowiązuje art. 45 w obecnym brzmieniu, a nowe przepisy nie zostały uchwalone. Rząd pracuje nad zmianami. Śledzimy prace i uwzględniamy je w każdej analizie.
Jakie dokumenty przygotować?
Na start wystarczy umowa kredytu. Jeśli masz, dołącz harmonogram spłat, formularz informacyjny i zaświadczenie o spłaconych ratach. Resztę pomożemy uzyskać z banku.
Czy analiza naprawdę nic nie kosztuje?
Tak. Przesyłasz umowę, dostajesz ocenę i wyliczenie. Niczego nie podpisujesz.
Prześlij umowę do bezpłatnej analizy
W 48 godzin dostajesz od adwokata ocenę na piśmie: czy umowa ma błędy, ile może być warta i co dalej.
- Umowę czyta adw. Maciej Wieczorkowski.
- Dokumenty objęte są tajemnicą adwokacką.
- Dane przetwarzamy tylko w celu analizy. polityka prywatności
- Wysłanie umowy niczego nie zobowiązuje.
Prześlij umowę do bezpłatnej analizy
Odpowiedź w 48 godzin.
Prześlij umowę do bezpłatnej analizy
Wolisz inaczej? Zadzwoń: +48 605 622 598 · WhatsApp: +48 605 622 598 · E-mail: wibor@kancelariamw.pl